
有工作、全職、有家庭:不同牌手需要多少安全邊際?
同樣是 50 個 Buy-in,對有固定收入、全職靠撲克生活,或需要負擔家庭支出的玩家,安全程度完全不同。真正的 Bankroll 管理不能只看牌局波動,還必須考慮收入來源、提款需求、生活預備金與家庭責任,並提前設定生活、Bankroll 與收入三條底線。
同樣是 50 個 Buy-in,對有固定收入、全職靠撲克生活,或需要負擔家庭支出的玩家,安全程度完全不同。真正的 Bankroll 管理不能只看牌局波動,還必須考慮收入來源、提款需求、生活預備金與家庭責任,並提前設定生活、Bankroll 與收入三條底線。
20 歲與 40 歲的牌手不必使用不同的固定 Buy-in 標準。本文從收入、家庭責任、職場回歸與未來支出,建立適合自己的資金安全邊際。
AI 能降低搜尋與取得回饋的成本,卻不能直接把答案變成牌桌能力。這篇文章我們從學習研究、撲克局面(Spot)與 AI/Solver 練習流程出發,說明如何建立能理解、記憶、辨識與執行的撲克學習系統。
Live Cash 的風險不只取決於牌桌最低買入。先設定平常買入、備用買入與單日投入上限,才能把深碼與 Straddle 納入資金管理。
線上 NL100 與 Live 1/3 的盲注不能直接互換。想同時打兩種環境,必須分開記錄實際買入、單日投入、額外成本與降級線。
同時打 Cash 與 MTT 時,重點不是帳戶是否分開,而是每筆資金的用途、最低安全線與降級規則是否清楚。本文整理三種實用配置方式
玩家池數據不能直接當答案。真正成熟的剝削,是先理解 GTO 基準,再判斷玩家池偏離,最後根據眼前對手調整幅度。
大數據剝削不是萬能公式,而是一張有適用範圍的地圖。這篇文章說明玩家池傾向的價值、限制,以及為什麼不能直接套用到眼前對手。
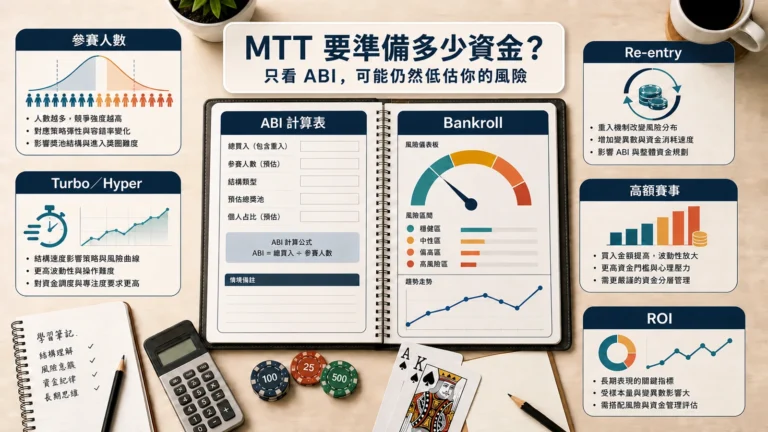
MTT 的 ABI 只能反映平均買入,無法完整呈現參賽人數、賽事速度、Re-entry、少數高額賽事與 ROI 波動。本文整理五種常被忽略的風險,並提供不同賽事環境下的 Bankroll 參考區間與實際管理規則。